- Analytik
- Trading News
- Was hinter Nvidias 20-Milliarden-Deal mit Groq steckt
Was hinter Nvidias 20-Milliarden-Deal mit Groq steckt
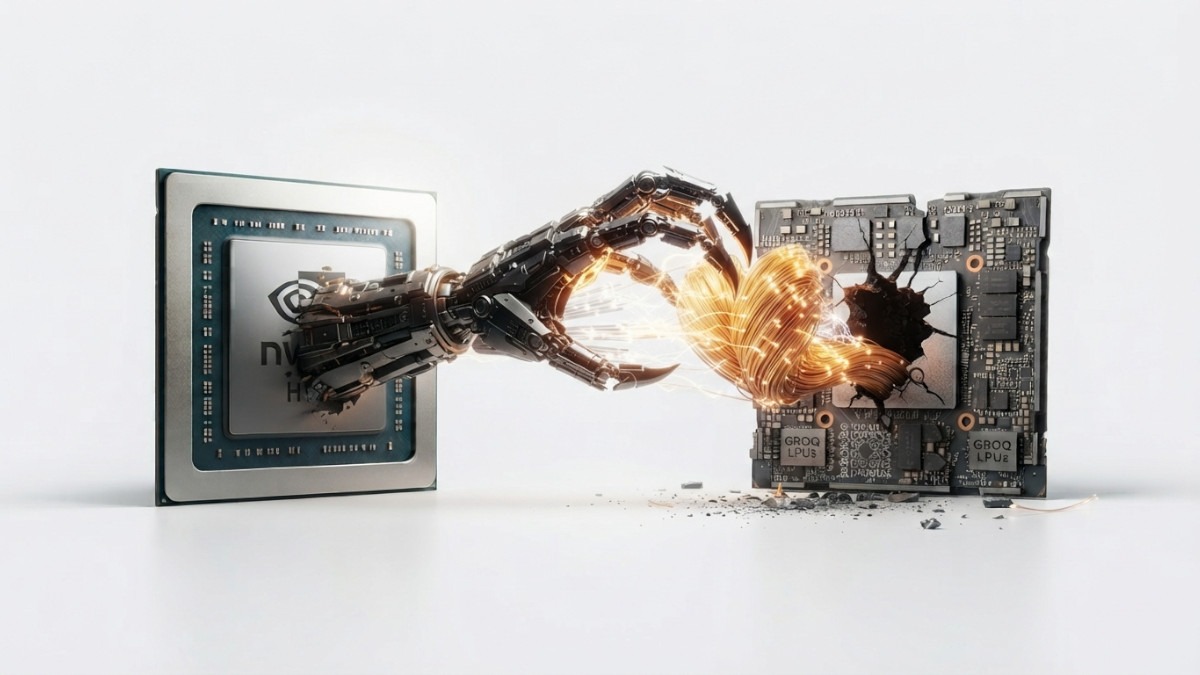
Nvidias Deal über 20 Milliarden US-Dollar mit Groq wurde als Lizenzvereinbarung präsentiert, doch zwei ehemalige Groq-Ingenieure bestreiten diese Darstellung und die Art und Weise, wie der Deal abgewickelt wurde.
Dies hat Fragen darüber aufgeworfen, wie Technologieunternehmen wertvolle Technologien und Talente erwerben können, ohne das Unternehmen, dem sie gehören, formell zu kaufen.
Was mit den Groq-Aktionären geschah
Laut der Klage erklärte sich Nvidia bereit, 17 Milliarden US-Dollar für die Lizenzierung von Groqs Technologie zu zahlen, wobei zusätzlich 3 Milliarden US-Dollar in Form von Nvidia-Aktien für bestimmte Groq-Mitarbeiter zurückgelegt wurden, die zu Nvidia wechselten. Groq operierte weiterhin als unabhängiges Unternehmen.
- Auf dem Papier unterscheidet sich das stark davon, dass Nvidia Groq kauft. In der Praxis, so argumentieren die Kläger, sah es viel mehr wie eine Übernahme aus.
Nahezu alle Ingenieure von Groq – bis zu 200 Personen – wechselten zu Nvidia. Auch Groq-Gründer und Verwaltungsratsmitglied Jonathan Ross schloss sich Nvidia an. Gleichzeitig erhielt Nvidia Zugang zu der Technologie, die Groq über Jahre entwickelt hatte.
Das Argument der Kläger ist daher glasklar: Wenn Nvidia tatsächlich die wertvollsten Vermögenswerte und Mitarbeiter des Unternehmens erhielt, warum wurden die einfachen Aktionäre dann so behandelt, als würden sie lediglich Anteile an einem Unternehmen verkaufen, das unabhängig blieb?
Klage der Aktionäre
Die Klage wurde von Benjamin Serebrin und Joshua Rubin eingereicht, zwei ehemaligen Groq-Ingenieuren, die Aktien des Unternehmens besaßen.
1. Sie argumentieren, dass der Verwaltungsrat von Groq die Aktionäre aufgrund von Interessenkonflikten unter einigen seiner Direktoren und Investoren nicht geschützt hat.
2.Ihr zentraler Vorwurf lautet, dass der Verwaltungsrat nach der bestmöglichen Transaktion für alle Aktionäre hätte suchen müssen. Stattdessen, so sagen sie, ermöglichte die Struktur der Transaktion den leitenden Führungskräften von Groq und ausgewählten Investoren, Vorteile zu erhalten, die anderen Aktionären nicht zur Verfügung standen.
Diese Unterscheidung ist wichtig.
Die Lizenzzahlung von 17 Milliarden US-Dollar wurde unter den Investoren von Groq aufgeteilt. Der zusätzliche Nvidia-Aktienpool von 3 Milliarden US-Dollar ging jedoch an ausgewählte Ingenieure, die zu Nvidia wechselten.
Das bedeutete, dass einige Personen effektiv doppelt profitieren konnten: einmal durch ihre Beteiligung an Groq und erneut durch eine Vergütung für den Wechsel zu Nvidia.
Die Kläger argumentieren, dass einfache Aktionäre keine gleichwertige Möglichkeit erhielten, am zukünftigen Wert der Technologie von Groq teilzuhaben.
Ihr Vorwurf ist besonders scharf, weil Groq nicht verschwand. Das Unternehmen operierte weiter und sammelte später Kapital zu einer Bewertung von etwa 3,5 Milliarden US-Dollar ein, während es sein Geschäft in Richtung KI-Cloud-Computing verlagerte.
Das wirft eine offensichtliche Frage auf: Wenn das verbleibende Unternehmen später mit 3,5 Milliarden US-Dollar bewertet werden konnte, wurden die Aktionäre, die herausgekauft wurden, fair entschädigt?
Die Antwort wird von den Fakten und davon abhängen, wie ein Gericht in Delaware die Transaktion bewertet. Die Klage selbst belegt nicht, dass der Verwaltungsrat rechtswidrig gehandelt hat.
War dies wirklich eine Übernahme?
Dies dürfte die wichtigste Frage in dem Verfahren sein.
Traditionelle Übernahmen sind relativ leicht zu erkennen. Ein Unternehmen kauft ein anderes, die Aktionäre erhalten eine Gegenleistung und das Zielunternehmen wird Teil des Käufers.
Die Groq-Transaktion war anders strukturiert.
Nvidia kaufte Groq nicht formell. Stattdessen lizenzierte es die Technologie von Groq und stellte einen Großteil der Belegschaft ein. Groq blieb ein separates Unternehmen.
Diese Struktur kann legitime geschäftliche Gründe haben. Ein Unternehmen möchte möglicherweise eine bestimmte Technologie oder bestimmte Mitarbeiter, ohne das gesamte Geschäft, die Verbindlichkeiten und den Betrieb des Zielunternehmens übernehmen zu wollen.
Sie schafft aber auch ein potenzielles Problem.
Wenn ein Unternehmen die Technologie, das geistige Eigentum und die Mitarbeiter erwerben kann, die ein anderes Unternehmen wertvoll machen, und dabei die rechtliche Hülle zurücklässt, kann es möglicherweise viele der wirtschaftlichen Vorteile einer Übernahme erzielen, ohne dasselbe regulatorische und Aktionärsverfahren durchlaufen zu müssen.
Deshalb ist der Begriff „Acqui-hire“ in der Technologiebranche wichtig geworden.
- Die Grundidee ist einfach: Statt das Unternehmen zu kaufen, stellt ein größeres Technologieunternehmen dessen Schlüsselpersonen ein und erhält durch separate Vereinbarungen Zugang zu wichtiger Technologie.
Für den Käufer kann dies attraktiv sein. Es kann schneller und aus regulatorischer Sicht potenziell einfacher sein.
Für die Aktionäre des kleineren Unternehmens kann dies jedoch eine schwierige Situation schaffen. Der Wert eines Start-ups liegt oft größtenteils in seinen Mitarbeitern, seiner Technologie und seinem geistigen Eigentum. Wenn diese Vermögenswerte das Unternehmen verlassen, können die Aktionäre zurückbleiben und ein Unternehmen besitzen, das viel weniger wert ist als zuvor.
Genau das, so behaupten die Groq-Kläger, sei geschehen.
Die Nvidia-Aktienzahlung ist besonders wichtig
Der Nvidia-Aktienpool von 3 Milliarden US-Dollar könnte zu einem der am genauesten untersuchten Teile des Falls werden.
Die Klage behauptet, dass ausgewählten Groq-Mitarbeitern effektiv ein separater wirtschaftlicher Vorteil für den Wechsel zu Nvidia gewährt wurde.
Das schafft ein Spannungsfeld zwischen zwei Rollen.
Mitarbeiter können für den Wechsel zu einem neuen Unternehmen vergütet werden. Daran ist nichts Ungewöhnliches. Wenn diese Mitarbeiter jedoch auch Aktionäre, Führungskräfte oder Direktoren des Unternehmens sind, das wertvolle Vermögenswerte überträgt, werden die Grenzen unschärfer.
Ein Aktionär könnte fragen: Handelte es sich bei diesen Zahlungen in erster Linie um eine Vergütung für zukünftige Arbeit bei Nvidia, oder waren sie eine andere Form der Gegenleistung für Groqs Technologie und Geschäft?
- Wenn die Zahlungen tatsächlich für eine zukünftige Beschäftigung bestimmt waren, hat Nvidia einen starken Grund, sie getrennt vom Kaufpreis zu behandeln.
- Wenn sie effektiv Teil des Preises für den Erwerb von Groqs Technologie und Belegschaft waren, könnten die Kläger argumentieren, dass diese Vorteile bei der Feststellung hätten berücksichtigt werden müssen, ob die übrigen Aktionäre von Groq eine faire Transaktion erhielten.
Groqs spätere Bewertung macht den Streit komplizierter
Ein weiterer wichtiger Umstand ist, was nach der Nvidia-Transaktion geschah.
Nvidia beteiligte sich später an einer Finanzierungsrunde, die das verbleibende Groq mit etwa 3,5 Milliarden US-Dollar bewertete.
Das beweist nicht automatisch, dass die ursprünglichen Aktionäre unterbezahlt wurden. Der Wert eines Unternehmens kann sich nach einer großen Transaktion dramatisch ändern, und das verbleibende Groq verfolgte zudem eine andere Geschäftsstrategie.
Aber es gibt den Klägern etwas Konkretes, worauf sie verweisen können.
Sie können argumentieren, dass das Unternehmen, nachdem Nvidia seine Chip-Technologie und Ingenieure an sich gebracht hatte, einen bedeutenden Wert behielt. Sie argumentieren außerdem, dass die ursprünglichen Aktionäre die Chance verloren, von zukünftigen Entwicklungen in Groqs Technologie und von möglichen Synergien mit Nvidia zu profitieren. Dieses Argument ist besonders bedeutsam, weil Nvidia seitdem einen Chip auf Basis von Groqs Technologie eingeführt hat.
Mit anderen Worten: Die lizenzierte Technologie war nicht bloß ein Vermögenswert, den Nvidia erwarb und vergaß. Sie wurde Teil von Nvidias eigener Produktentwicklung.
Das könnte die Frage, was die Technologie zum Zeitpunkt des Deals wert war, noch wichtiger machen.
Die Steuerfrage
Die Struktur des Deals hatte auch steuerliche Folgen.
Weil Nvidia die Technologie lizenzierte, anstatt Groq direkt zu übernehmen, wurde die Zahlung von 17 Milliarden US-Dollar für Groq als steuerpflichtiges Einkommen behandelt.
Die Kläger argumentieren, dass dies den für die Aktionäre verfügbaren Wert weiter verringerte.
Zwei Deals können denselben nominalen Wert haben, aber sehr unterschiedliche Ergebnisse erzielen, je nachdem, wie sie rechtlich strukturiert sind, wie viel an die Aktionäre geht, wie viel an Mitarbeiter und Führungskräfte geht und welche Steuern ausgelöst werden.
Die Frage ist, wie viel wirtschaftlicher Wert bei jeder an der Transaktion beteiligten Gruppe ankam.
Die Interessenkonflikte des Verwaltungsrats könnten entscheidend sein
Die Kläger behaupten, dass vier mit Groq verbundene Investmentfonds – BlackRock, Social Capital, Infinitum und Disruptive – wegen ihrer Interessen sowohl an der Transaktion als auch an dem danach verbleibenden Unternehmen Interessenkonflikte hatten.
Sie argumentieren, dass diese Investoren von der Struktur des Deals profitierten, während einfache Aktionäre mit weniger zurückblieben.
Die Fonds sind keine Beklagten in der Klage, und die Vorwürfe sind nicht bewiesen.
Wenn ein Gericht zu dem Schluss kommt, dass der Verwaltungsrat von Groq befangen war und kein ordnungsgemäßes Verfahren durchgeführt hat, könnte der Deal viel genauer geprüft werden.
Das könnte letztlich wichtiger sein als die Frage, ob die Transaktion formell als Lizenzvereinbarung bezeichnet wurde.
Konsequenzen über Groq hinaus
Die Technologiebranche nutzt zunehmend Transaktionen, die irgendwo zwischen einer Übernahme und einer gewöhnlichen Einstellung liegen.
Für große Technologieunternehmen können diese Vereinbarungen ein effizienter Weg sein, Fachwissen zu erlangen, ohne ein ganzes Unternehmen zu kaufen. Das kann in der künstlichen Intelligenz attraktiv sein, wo eine kleine Gruppe von Ingenieuren wertvoller sein kann als die traditionellen Vermögenswerte eines Unternehmens. Dieselbe Struktur kann jedoch Probleme für Investoren schaffen.
- Stellen Sie sich ein Start-up vor, das Milliarden wert ist, vor allem wegen seiner Technologie und seiner Mitarbeiter. Ein großes Unternehmen übernimmt die Mitarbeiter und lizenziert die Technologie. Das Start-up bleibt unabhängig, aber seine wichtigsten Vermögenswerte sind effektiv woanders hin gewandert.
Die Aktionäre besitzen weiterhin das Unternehmen, aber der wirtschaftliche Motor, der ihre Anteile wertvoll machte, könnte verschwunden sein.
Das ist das Problem, das die Groq-Klage den Gerichten in Delaware zur Entscheidung vorlegt.
Und die Kläger räumen offen ein, dass es keinen klaren Präzedenzfall in Delaware gibt, der die Frage direkt beantwortet. Das macht den Fall wichtig, selbst wenn die Kläger letztlich verlieren.
Der eigentliche Test für den Deal
Die größte Frage ist, ob die Struktur der Transaktion es Nvidia ermöglichte, den größten Teil von Groqs wirtschaftlichem Wert zu erfassen, während das Unternehmen die Vereinbarung als etwas Geringeres als eine Übernahme bezeichnen konnte.
Wenn das Gericht die Auffassung der Kläger akzeptiert, könnte der Fall feststellen, dass Unternehmen Technologietransfers, die Einstellung von Mitarbeitern und finanzielle Vereinbarungen nicht einfach trennen können, wenn diese Transaktionen zusammen einen Kontrollwechsel darstellen.
Wenn Nvidia und Groq obsiegen, könnten Unternehmen künftig mehr Freiheit haben, ähnliche Strukturen zu nutzen.
So oder so könnte der Fall beeinflussen, wie das Silicon Valley mit Start-ups umgeht, deren wichtigste Vermögenswerte ihre Mitarbeiter und ihr geistiges Eigentum sind.
Für Nvidia steht mehr auf dem Spiel als die 20-Milliarden-US-Dollar-Transaktion mit Groq. Das Unternehmen ist zu einem der mächtigsten Akteure in der KI-Branche geworden, und sein Zugang zu neuen Technologien und Ingenieurteams ist strategisch wichtig.
Für die Aktionäre von Start-ups wirft der Fall eine ebenso wichtige Frage auf: Wenn ein großes Technologieunternehmen fast alles übernimmt, was ein Start-up wertvoll macht, was genau bedeutet es dann, dass das Start-up unabhängig bleibt?
Diese Frage wird noch wichtiger werden, wenn KI-Unternehmen damit beginnen, um Mitarbeiter und Technologie statt um Unternehmen zu konkurrieren.
New powerful tool, Nvidia Technicals
New powerful tool, Nvidia Technicals
Live Technical Analysis with instant forecast using most popular indicators and oscillators.
Versuch's jetzt
Wenn du keinen Weg findest, Geld zu verdienen, während du schläfst, wirst du arbeiten, bis du stirbst.- Warren Buffett