- Аналитика
- Торговые Новости
- Борьба вокруг сделки между Groq и Nvidia на 20 миллиардов долларов
Борьба вокруг сделки между Groq и Nvidia на 20 миллиардов долларов
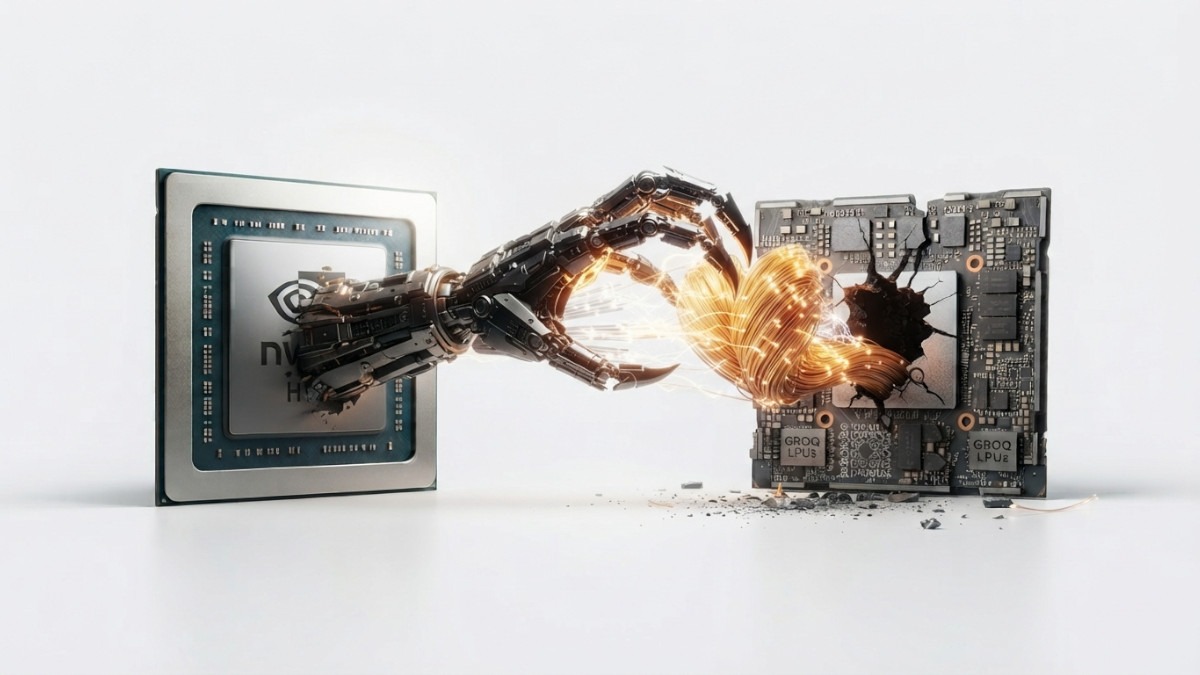
Сделка Nvidia на $20 млрд с Groq была представлена как лицензионное соглашение, однако двое бывших инженеров Groq оспаривают и это описание, и то, как была проведена сделка.
Это вызвало вопросы о том, как технологические компании могут получать ценные технологии и привлекать специалистов, не покупая официально компанию — владельца этих технологий.
Что произошло с акционерами Groq
Согласно иску, Nvidia согласилась выплатить Groq $17 млрд за лицензию на её технологии. Ещё $3 млрд в виде акций Nvidia были зарезервированы для некоторых сотрудников Groq, перешедших в Nvidia. При этом Groq продолжила работать как независимая компания.
- На бумаге это сильно отличается от покупки Groq компанией Nvidia. Но, по мнению истцов, на практике сделка больше напоминала поглощение.
Почти все инженеры Groq — до 200 человек — перешли в Nvidia. Основатель и член совета директоров Groq Джонатан Росс также присоединился к Nvidia. Одновременно Nvidia получила доступ к технологиям, которые Groq разрабатывала годами.
Позиция истцов предельно ясна: если Nvidia получила самые ценные активы и сотрудников компании, почему с обычными акционерами обошлись так, словно они просто продали акции компании, которая продолжила существовать независимо?
Жалоба акционеров
Иск подали Бенджамин Серебрин и Джошуа Рубин — двое бывших инженеров Groq, владевших акциями компании.
1. Они утверждают, что совет директоров Groq не защитил интересы акционеров из-за конфликтов интересов некоторых директоров и инвесторов.
2.Их основное утверждение состоит в том, что совет директоров должен был искать наилучшую сделку для всех акционеров. Вместо этого, по их словам, структура сделки позволила руководителям Groq и отдельным инвесторам получить выгоды, недоступные остальным акционерам.
Это различие имеет значение.
Выплату за лицензию в размере $17 млрд разделили между инвесторами Groq. Но дополнительный пакет акций Nvidia на $3 млрд предназначался отдельным сотрудникам, перешедшим в Nvidia.
В результате некоторые участники сделки могли получить выгоду дважды: сначала благодаря владению акциями Groq, а затем — в виде вознаграждения за переход в Nvidia.
Истцы утверждают, что обычные акционеры не получили сопоставимой возможности участвовать в будущей прибыли от технологий Groq.
Их претензия особенно примечательна, поскольку Groq не исчезла. Компания продолжила работу и позднее привлекла финансирование при оценке примерно в $3,5 млрд, сменив направление деятельности на облачные вычисления для ИИ.
Отсюда возникает очевидный вопрос: если оставшуюся компанию позднее оценили в $3,5 млрд, получили ли выкупленные акционеры справедливую компенсацию?
Ответ будет зависеть от фактов и от того, как суд штата Делавэр оценит сделку. Сам факт подачи иска не доказывает, что совет директоров действовал незаконно.
Было ли это на самом деле поглощением?
Вероятно, это будет главный вопрос в деле.
Традиционное поглощение определить сравнительно просто: одна компания покупает другую, акционеры получают возмещение, а приобретённая компания становится частью покупателя.
Сделка с Groq была устроена иначе.
Nvidia официально не покупала Groq. Вместо этого она получила лицензию на технологии Groq и наняла значительную часть её сотрудников. Groq осталась отдельной компанией.
У такой структуры могут быть законные деловые причины. Компания может хотеть получить определённые технологии или специалистов, не принимая на себя весь бизнес, обязательства и операционную деятельность другой компании.
Но такая схема может создать и проблему.
Если компания может получить технологии, интеллектуальную собственность и сотрудников, благодаря которым другая компания представляет ценность, оставив лишь её юридическую оболочку, она может получить многие экономические преимущества поглощения, не проходя те же регуляторные и акционерные процедуры.
Именно поэтому в технологической отрасли всё чаще говорят о «acqui-hire» — поглощении ради найма сотрудников.
- Суть проста: вместо покупки компании крупная технологическая фирма нанимает её ключевых специалистов и получает доступ к важным технологиям по отдельным соглашениям.
Для покупателя это может быть привлекательно: такой путь быстрее и потенциально проще с точки зрения регулирования.
Для акционеров небольшой компании ситуация может оказаться сложной. Ценность стартапа часто сосредоточена в его сотрудниках, технологиях и интеллектуальной собственности. Если эти активы уходят, акционеры могут остаться владельцами компании, которая стоит гораздо меньше, чем до сделки.
Именно это, по словам истцов, и произошло с Groq.
Выплата акциями Nvidia особенно важна
Пакет акций Nvidia на $3 млрд может стать одной из наиболее тщательно изучаемых частей дела.
Согласно иску, отдельные сотрудники Groq фактически получили дополнительную экономическую выгоду за переход в Nvidia.
Здесь возникает конфликт между двумя ролями.
Сотрудникам могут платить за переход в новую компанию — это обычная практика. Но если эти сотрудники одновременно являются акционерами, руководителями или директорами компании, передающей ценные активы, границы становятся менее чёткими.
Акционер может спросить: были ли эти выплаты прежде всего вознаграждением за будущую работу в Nvidia или ещё одной формой оплаты за технологии и бизнес Groq?
- Если выплаты действительно предназначались за будущую работу, у Nvidia есть веские основания учитывать их отдельно от цены покупки.
- Если же они фактически были частью платы за технологии и сотрудников Groq, истцы могут утверждать, что эти выгоды следовало учитывать при оценке справедливости сделки для остальных акционеров Groq.
Последующая оценка Groq усложняет спор
Важно и то, что произошло после сделки с Nvidia.
Позднее Nvidia участвовала в раунде финансирования, в ходе которого оставшуюся Groq оценили примерно в $3,5 млрд.
Это само по себе не доказывает, что первоначальным акционерам недоплатили. Стоимость компании может резко измениться после крупной сделки, а оставшаяся Groq также выбрала другую бизнес-стратегию.
Но у истцов появился конкретный аргумент.
Они могут утверждать, что после того, как Nvidia получила чиповые технологии и инженеров компании, у Groq всё ещё оставалась значительная ценность. Также истцы заявляют, что первоначальные акционеры лишились возможности получить выгоду от дальнейшего развития технологий Groq и возможной синергии с Nvidia. Этот аргумент особенно важен, поскольку позднее Nvidia представила чип, созданный на основе технологий Groq.
Иными словами, лицензированные технологии не стали для Nvidia просто активом, который она приобрела и забыла. Они вошли в разработку собственных продуктов компании.
Из-за этого вопрос о стоимости технологий на момент сделки может стать ещё важнее.
Налоговый вопрос
Структура сделки повлекла и налоговые последствия.
Поскольку Nvidia лицензировала технологии, а не приобрела Groq целиком, выплата в размере $17 млрд считалась налогооблагаемым доходом Groq.
Истцы утверждают, что это дополнительно уменьшило сумму, доступную акционерам.
Две сделки с одинаковой объявленной стоимостью могут принести совершенно разные результаты — в зависимости от юридической структуры, распределения средств между акционерами, сотрудниками и руководителями, а также от возникающих налогов.
Вопрос в том, какая часть экономической выгоды от сделки досталась каждой из вовлечённых групп.
Конфликт интересов в совете директоров может сыграть решающую роль
Истцы утверждают, что четыре инвестиционных фонда, связанных с Groq, — BlackRock, Social Capital, Infinitum и Disruptive — находились в конфликте интересов из-за своих вложений как в сделку, так и в компанию, оставшуюся после неё.
Они заявляют, что эти инвесторы выиграли от структуры сделки, тогда как обычные акционеры получили меньше.
Фонды не являются ответчиками по иску, а выдвинутые обвинения пока не доказаны.
Если суд решит, что совет директоров Groq был связан конфликтом интересов и не провёл надлежащую процедуру, сделка может подвергнуться гораздо более строгой проверке.
В конечном счёте это может оказаться важнее того, называлась ли сделка лицензионным соглашением.
Последствия для всей отрасли
Технологическая отрасль всё чаще использует сделки, которые занимают промежуточное положение между поглощением и обычным наймом.
Для крупных технологических компаний такие договорённости могут стать эффективным способом получить нужные компетенции, не покупая весь бизнес. Это особенно привлекательно в сфере искусственного интеллекта, где небольшая группа инженеров может быть ценнее традиционных активов компании. Но та же структура способна создать проблемы для инвесторов.
- Представьте стартап стоимостью в миллиарды долларов, ценность которого в основном заключена в технологиях и сотрудниках. Крупная компания нанимает этих сотрудников и получает лицензию на технологии. Стартап остаётся независимым, но его важнейшие активы фактически переходят в другое место.
Акционеры по-прежнему владеют компанией, но экономическая основа, благодаря которой их акции имели ценность, могла исчезнуть.
Именно эту проблему и предлагает рассмотреть судам штата Делавэр иск по делу Groq.
Истцы прямо признают, что в законодательстве Делавэра нет чёткого прецедента, который напрямую отвечал бы на этот вопрос. Поэтому дело важно, даже если истцы в итоге проиграют.
Главная проверка для сделки
Главный вопрос заключается в том, позволила ли структура сделки Nvidia получить большую часть экономической ценности Groq, одновременно давая компании возможность называть договорённость чем-то иным, а не поглощением.
Если суд согласится с позицией истцов, дело может установить, что компании не могут рассматривать отдельно передачу технологий, найм сотрудников и финансовые договорённости, если в совокупности эти действия означают смену контроля.
Если Nvidia и Groq выиграют, у компаний может появиться больше свободы использовать подобные схемы в будущем.
В любом случае дело может повлиять на то, как Кремниевая долина будет заключать сделки со стартапами, чьи главные активы — сотрудники и интеллектуальная собственность.
Для Nvidia ставки выходят за рамки сделки с Groq на $20 млрд. Компания стала одним из самых влиятельных игроков в индустрии ИИ, и доступ к новым технологиям и инженерным командам имеет для неё стратегическое значение.
Для акционеров стартапов дело поднимает не менее важный вопрос: если крупная технологическая компания забирает почти всё, что придаёт стартапу ценность, что именно означает, что стартап остаётся независимым?
Этот вопрос будет становиться всё важнее по мере того, как компании в сфере ИИ начнут конкурировать за специалистов и технологии, а не за целые предприятия.
Новый мощный инструмент, Nvidia Technicals
Новый мощный инструмент, Nvidia Technicals
Технический анализ в реальном времени с мгновенным прогнозом с использованием самых популярных индикаторов и осцилляторов.
Вперед!
If you don’t find a way to make money while you sleep, you will work until you die.- Warren Buffett